Uppdaterad for 2026

Svensk hushallsekonomi i Excel — budgetmall med Konsumentverkets siffror

Under 2023 hojde Riksbanken styrrantan fran 2,5 till 4 procent pa sex manader. For ett svenskt hushall med genomsnittligt bolan pa 1,8 miljoner betydde det 2 700 kronor mer i manadskostnad — over natten. De som hade en budget klarade omstallningen. De som inte hade det upptackte problemen forst nar kontot var tomt. Den har mallen ar byggd for att ge dig den oversikten, med Konsumentverkets referensbudget som grund.

Se mallen →
  • 9 kalkylblad
  • 100+ formler
  • Konsumentverket-integrerad
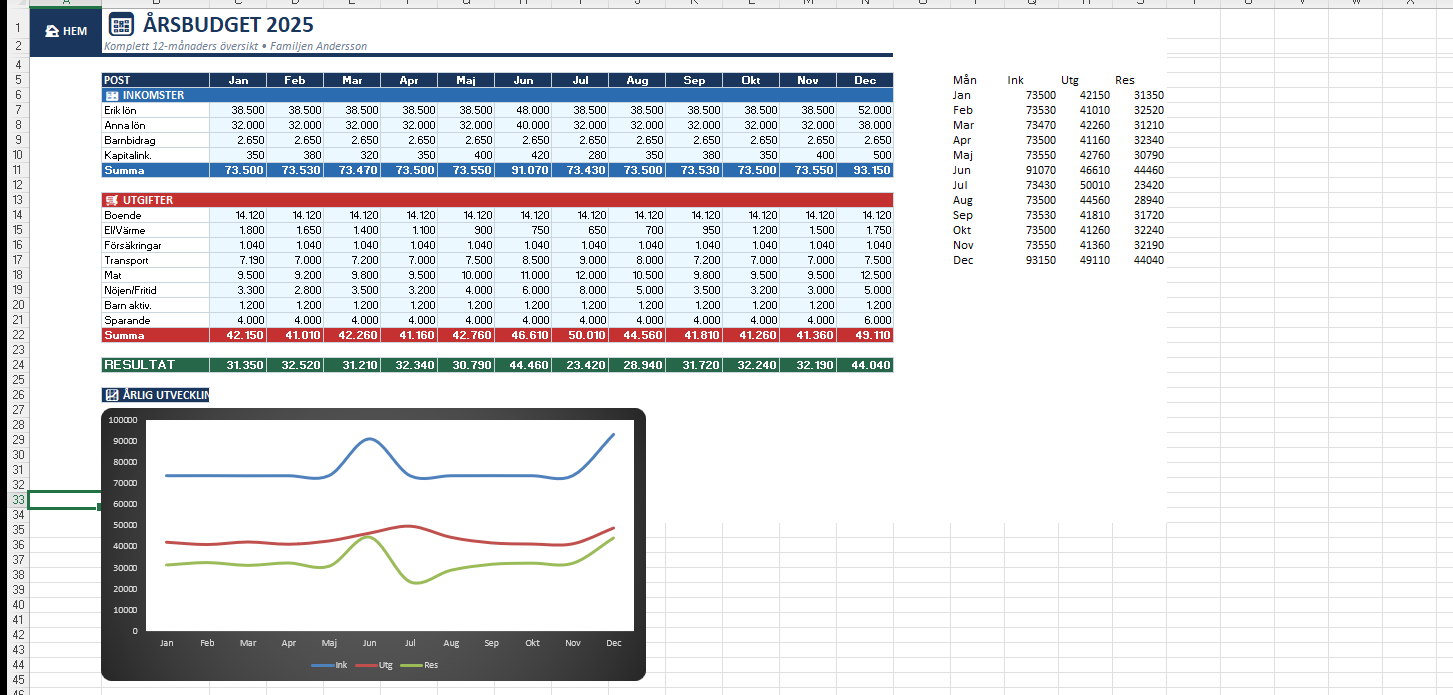
  • 6 automatiska diagram
  • Inga makron
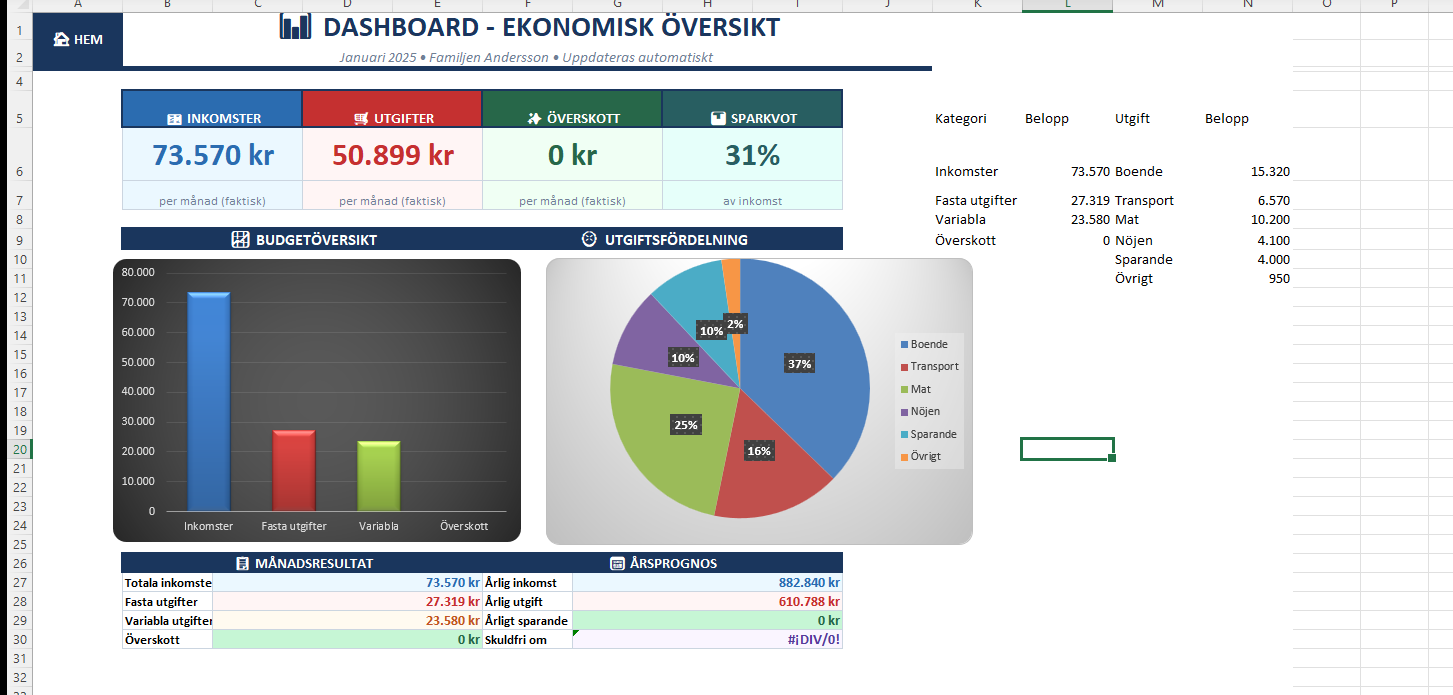
Budget Excel dashboard med diagram och KPI:er
☑ Excel 2016+
☑ Inga makron
☑ 100 % pa svenska

Tre saker som avgor din privatekonomi

Det handlar inte om att spara pa kaffet. Det handlar om att forsta mekanismerna bakom svenska hushalls ekonomi — och agera pa dem.

Varfor de flesta budgetar misslyckas inom 3 manader

Forskning fran Handelshogskolan i Stockholm visar att 73 % av alla som borjar med en budget har slutat fora den innan kvartal ett ar over. Orsaken ar nastan aldrig bristande vilja — det ar friktion. Nar inmatningen tar for lang tid, nar kategorierna inte matchar verkligheten, nar du maste bygga egna formler varje manad, da gar det at skogen. Samma studie visade att de som anvande en fardigt strukturerad mall med automatiska berakningar hade tre ganger hogre sannolikhet att halla i langre an sex manader. Den har mallen ar byggd pa den principen: fyll i siffrorna, resten skots av 100+ formler och sex diagram som uppdateras utan att du ror dem.

Dashboard med KPI-kort och automatiska diagram

Sparkvoten: Sveriges dolda kris

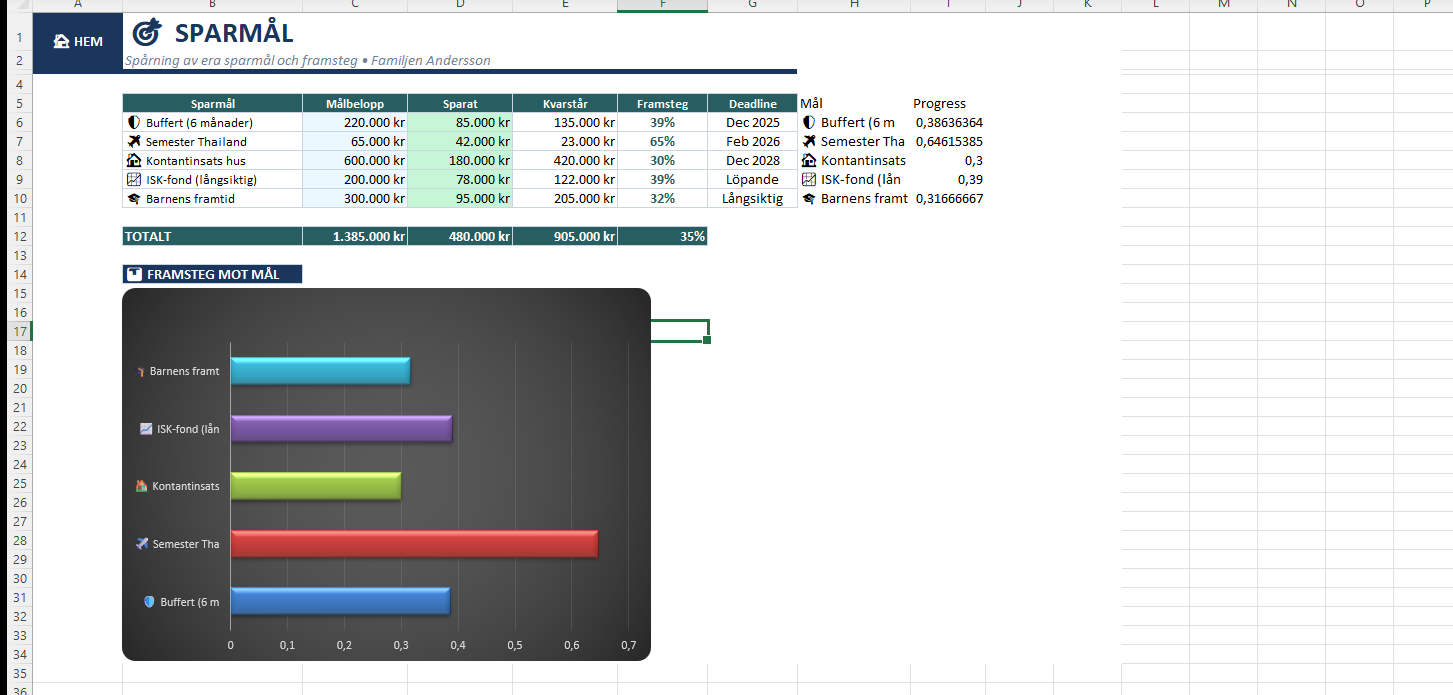
Enligt SCB:s senaste hushallsstatistik har den svenska sparkvoten sjunkit fran 18,5 % under pandemiaren till under 10 % i slutet av 2025. I praktiken betyder det att det genomsnittliga hushallet sparar knappt 4 000 kronor i manaden — och da raknas pensionsavsattningar in. Rent krasst: mangan har inget som helst ekonomiskt utrymme for en ovaentad tandlakarrakning, en havererad tvattmaskin eller en plotslig uppsagning. Sparmalsbladet i mallen later dig satta upp till fem mal med tidshorisont, belopp och automatiska framdriftsindikatorer. Du ser varje manad om du ligger i fas eller efter — och vad du kan justera for att komma tillbaka pa banan.

Sparmal med framstegsindikatorer och tidplan

Skuldfallan: nar amorteringskravet inte racker

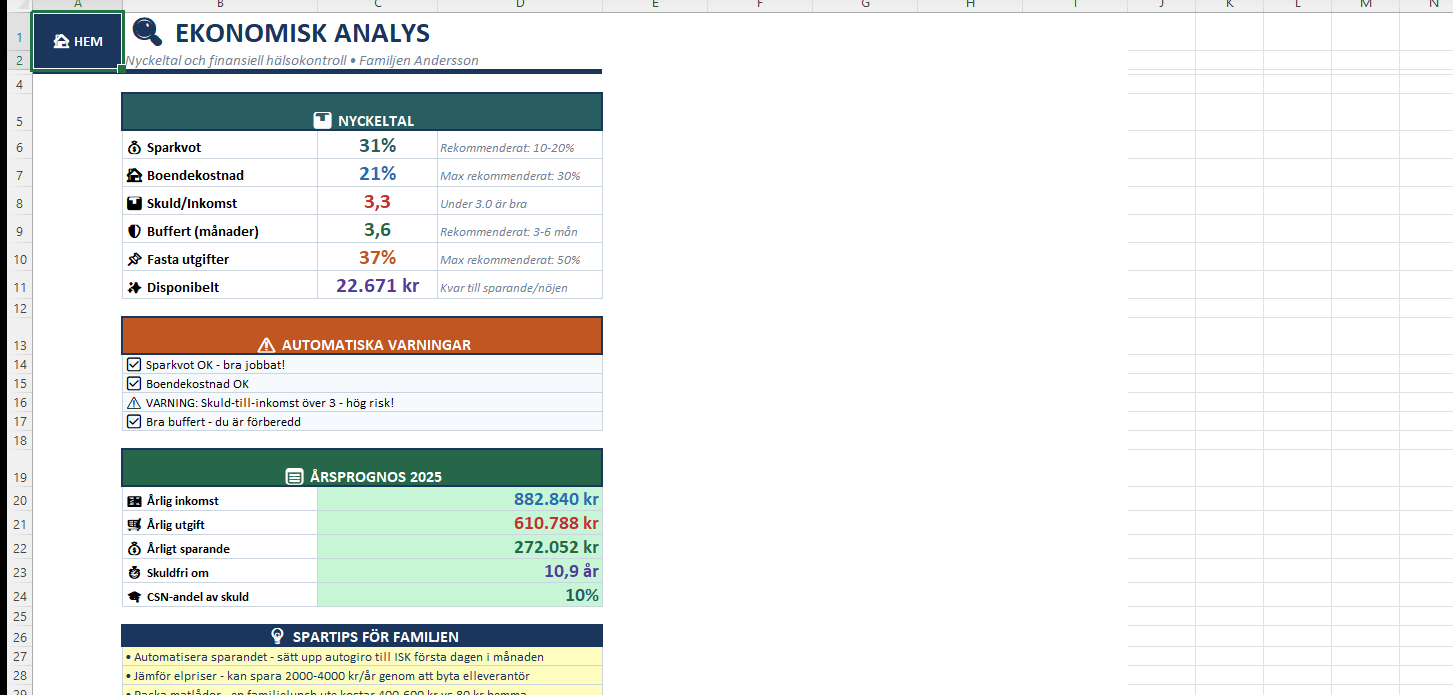
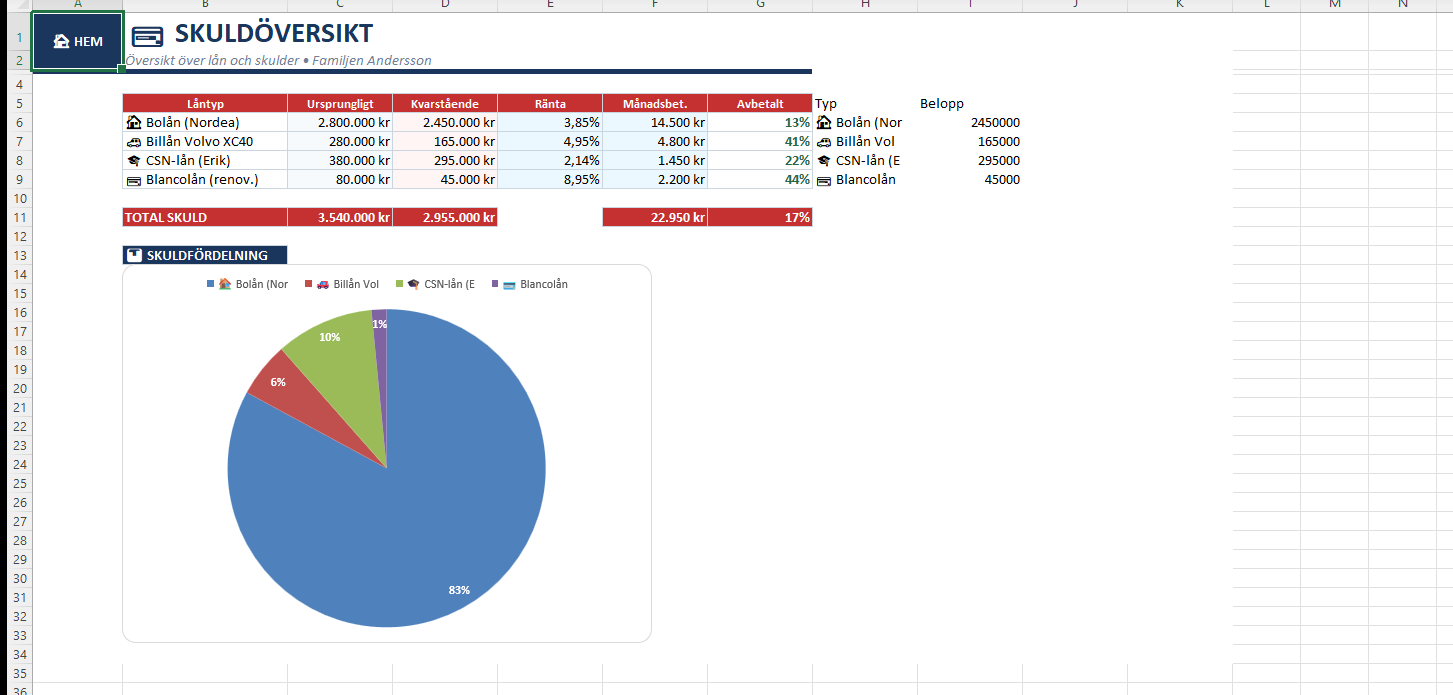
Finansinspektionens amorteringskrav kraver att du amorterar minst 1 % per ar om belaning ar under 70 %, och 2 % om den ar over. Det later sunt, men i praktiken ar det en miniminiva som nastan aldrig racker for att bygga upp en buffert. Lagg till att svenska hushall har Europas hogsta skuldsattning i forhallande till disponibel inkomst — 186 % enligt Riksbankens senaste stabilitetsrapport — och bilden blir obehaglig. Analysbladet i mallen beraknar din skuld-till-inkomst-kvot, vagd snittranta och aterstaende avbetalningstid automatiskt. Du ser direkt om du ligger over Finansinspektionens varningsniva och vad som hander om rantan gar upp ytterligare en procentenhet.

Ekonomisk analys med sex fargkodade nyckeltal

Rantechocken som andrade spelplanen

Sverige sticker ut i Europa pa ett satt som fa pratar om: 85 % av alla bolan har rorlig ranta, eller bindningstid under tre ar. I Danmark ar siffran under 20 %. Det betyder att nar Riksbanken hojde styrrantan fran noll till 4 procent pa tva ar, slog det igenom i svenska hushallsbudgetar med en brutalitet som saknar motstycke i nordisk ekonomisk historia. En tvabarnsflamilj i Goteborg med 2,5 miljoner i bolan fick se sin rantekostnad stiga fran 3 100 till over 9 200 kronor i manaden. De 6 000 kronorna fick tas naogonstans ifran.

Kronofogden rapporterade 155 000 personer med betalningsanmarkningar i fjol, en okning med 12 % pa tre ar. Anda var de flesta av dem inte hogriskhushall — de var helt vanliga familjer som helt enkelt aldrig hade overblick over sitt kassaflode. Den har mallen ger dig det kassaflodet svart pa vitt: inkomster, fasta kostnader, rorliga utgifter, skulder, sparande — allt pa en dashboard med sex KPI:er som uppdateras automatiskt varje gang du fyller i en siffra.

85%
Svenska bolan
med rorlig ranta
186%
Hushallsskuld i
% av disponibel inkomst
155K
Kronofogden-
registrerade 2025

Se varje kalkylblad i detalj

Klicka pa vilken bild som helst for att se hela mallen.

Fran noll till full oversikt pa en kvall

0

Valj hushallstyp

Oppna installningsbladet och markera om du ar ensamstaende, par, familj med barn eller student. Konsumentverkets referenssiffror anpassas automatiskt — en tvabarnsfamilj i Vasteras far andra jamforelsetal an en ensamstaende i Lulea.
1

Hamta filen

En .xlsx-fil som oppnas direkt i Excel. Inga konton att skapa, inga kreditkort att knyta, ingen data som skickas till tredje part.
2

Fyll i manadens siffror

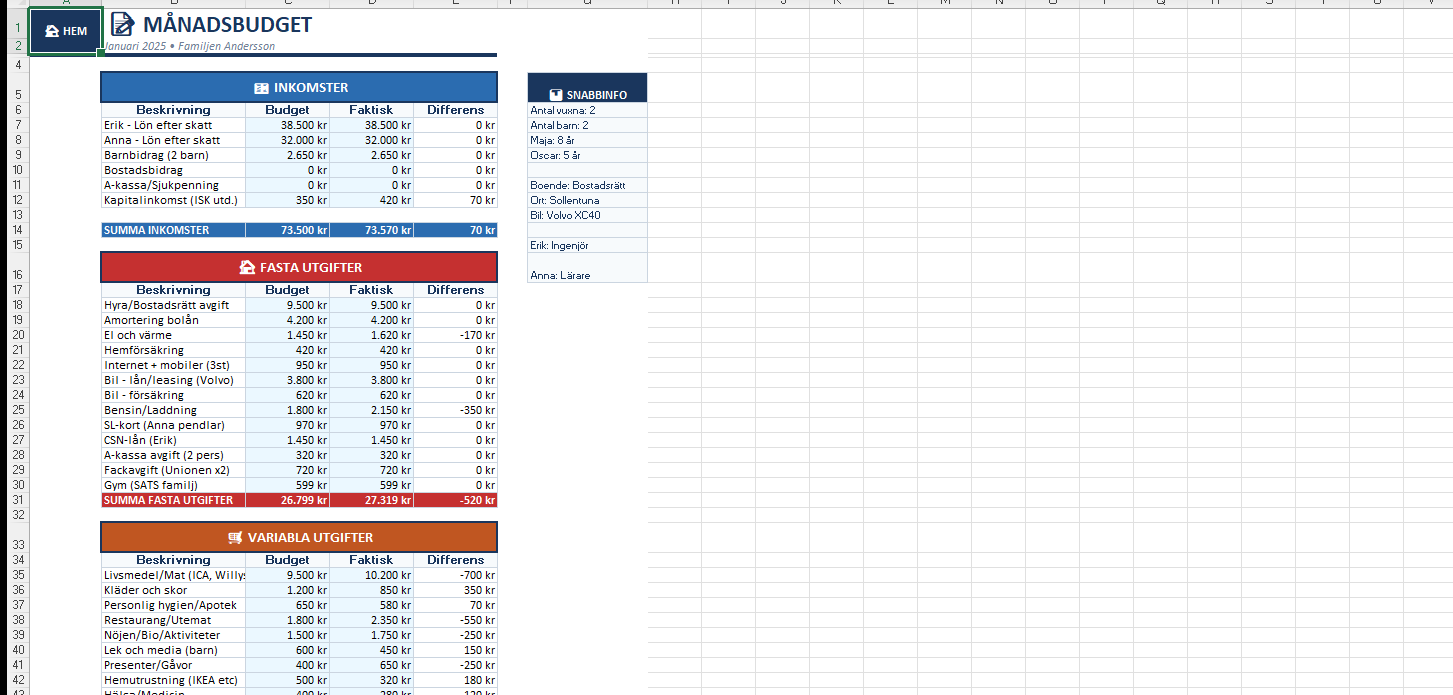
Lon efter skatt, hyra, el, matbudget, SL-kort, Spotify. Over 100 formler tar hand om summor, procentsatser, avvikelser och jamforelser mot Konsumentverket. Du matar in — mallen beraknar.
3

Las av dashboarden

Sex diagram och KPI-kort visar kassaflode, utgiftsfordelning, sparkvot och skuldsituation. Du ser pa trettio sekunder om manaden gick plus eller minus — och varfor.
Utforska budgetmallen →

Hur Konsumentverket faktiskt tar fram sina siffror

De flesta som hamvisar till Konsumentverkets referensbudget har aldrig last hur den beraknas. I praktiken anvander myndigheten en kombination av SCB:s hushallsutgiftsundersokning (HUT), prisdata fran dagligvaruhandeln och en expertpanel som bedomer vad som ar "rimlig levnadsniva" — inte lyxkonsumtion, inte existensminimum, utan nagonting daremellen. Varje vara och tjanst i berakningen har en antagen livslangd, ett genomsnittspris och en forbrukningsfrekvens.

2026 ars siffror ar hogre an 2025 pa de flesta poster. Livsmedelskostnaden okade med 4,8 %, vilket speglar att matpriserna i Sverige fortfarande ligger over den historiska trenden trots att livsmedelsinflationen tekniskt sett har bromsats. Transport steg med 5,2 % — framst drivet av hogre bensinpriser och dubbade dacks prisklass. Kategorin "lek och fritid" okade mest procentuellt, nagot som overraskade manga, men forklaras av att Konsumentverket 2026 lade till kostnader for digitala abonnemang som manga hushall redan betalar men som tidigare inte fangs i berakningen.

Vad referensbudgeten inte inkluderar ar minst lika viktigt: boendekostnad, semester, sparande, skulder och kapitalvaror. Det ar darfor du inte kan anvanda Konsumentverkets siffror som en komplett budget — de ar en del av den. Mallen tar Konsumentverkets belopp som referenspunkt for vardagsutgifter och lagger sedan pa de poster som myndigheten utelamnar, sa att du far en helhetsbild.

Utgiftskategori Konsumentverket 2026 (familj, 2 vuxna + 2 barn)
Livsmedelkr 10 800
Klader och skorkr 2 450
Hygien och halsakr 1 720
Lek och fritidkr 2 980
Resor och transportkr 3 850
Ovriga dagligvarorkr 1 180
Hushallsartiklarkr 690
Media och kommunikationkr 2 230
Totalt per manadkr 25 900

Kalla: Konsumentverkets referensbudget 2026. Beloppen avser hushallsspecifika kostnader exklusive boende, semester och sparande. Varierar efter hushallsstorlek och bostadsort.

Bankapp, budgetapp eller manuell Excel — vad fungerar egentligen?

Tre vanliga satt att budgetera i Sverige. Var och en har sin logik, men skillnaderna ar storre an du tror.

Bankapp / Tink / YNAB

  • ✗ Automatisk kategorisering — men ofta fel (Hemkop hamnar under "Shopping")
  • ✗ Ingen jamforelse mot Konsumentverkets referensbudget
  • ✗ Kraver att du kopplar bankkonton till tredje part
  • ✗ Ingen skuldoversikt med rantekostnad och avbetalningsplan
  • ✗ Begransad export — du ager inte riktigt din data
  • ✗ Manadsavgift (YNAB: ~100 kr/man) eller begransad gratisversion
  • ✗ Ingen arsanalys med nyckeltal som sparkvot och skuld-till-inkomst

Manuell Excel-budget med den har mallen

  • ✓ Du styr kategorierna sjalv — ICA ar mat, punkt
  • ✓ Konsumentverkets siffror inbyggda, jamforelse per kategori
  • ✓ All data pa din dator — inget konto, ingen inloggning
  • ✓ Skuldoversikt med vagd ranta, amortering och avbetalningsplan
  • ✓ Full Excel-export — din fil, dina formler, for alltid
  • ✓ Engangskostnad, inga lopande avgifter
  • ✓ Analysbladet beraknar sparkvot, buffert-tackning och 4 andra nyckeltal

Fyra svenska verkligheter — samma behov av overblick

CSN-familjer

Familjer som fortfarande betalar studielan

Genomsnittlig CSN-skuld efter fem ars studier: 230 000 kr. Nar den manatliga aterbetalningen pa 1 500 kr lags ovanpa bolan och barnomsorgsavgifter, kraver det precision. Skuldoversikten haller koll pa samtliga lan parallellt.
A-kassa

Nyanlanda med tillfalllig inkomst

A-kassans dagpenning ar max 1 200 kr per dag de forsta 100 dagarna, sen sjunker den. Utan en budget som visar exakt var granserna gar ar det latt att ta fran sparandet for tidigt. Mallen visar kassaflodet vecka for vecka.
Bostadssparare

Par som sparar till kontantinsats

15 % kontantinsats pa en trea i Malmo for 2,8 miljoner ar 420 000 kr. Med ett sparmal i mallen ser du exakt hur manga manader det tar, vad ni behover lagga undan och om ni ligger i fas — eller behover skara ner.
Pension

Pensionarer med fast inkomst

Nar garantipensionen ligger pa 11 500 kr i manaden och elpriserna varierar med 300 % mellan januari och juli, ar marginalen minimal. Analysbladet visar om buffert-tackningen haller tre manader, sex manader eller noll.

30-dagars koll — konkret veckoplan for din forsta manad

Ingen vag uppmaning att "bli battre pa pengar". Fyra veckor med specifika uppgifter som ger dig faktisk kontroll.

30-dagars budgetutmaning

Varje vecka har ett enda fokus. Nar du nar vecka 4 har du bokstavligen sett varje krona som passerat ditt hushall under en hel manad.

Vecka 1
Registrera allt
Varje kvitto fran ICA, Coop, Willys. Varje Swish-betalning. SL-kortet. Barnomsorgsfakturan. Spara kvitton i en papperslada eller fotografera dem — mata in pa sondagskvallen.
Vecka 2
Kategorisera och jamfor
Fordela allt i mallens kategorier. Jamfor din matkostnad med Konsumentverkets 10 800 kr for en familj. Ligger du over? Under? Varfor?
Vecka 3
Hitta pengalackorna
Tre Uber Eats-bestallningar pa en vecka? Tva streamingtjanster ingen tittar pa? Gymkort som inte anvants pa sex veckor? Markera poster som kan kapas utan att livskvaliteten sjunker.
Vecka 4
Satt forsta sparmalet
Nu har du verkliga siffror. Ga till sparmalsbladet. Satt ett mal pa det belopp du identifierade som "kapbart" i vecka 3. Borja smatt: 500 kr i manaden racker. Framdriftsindikatorn gor resten.

Det folk faktiskt undrar over

Hur paverkar Riksbankens rantehojningar min budget?
Varje procentenhets hojning okar din manadskostnad med ungefar 830 kr per miljon kronor i bolan. Med ett snittskuld pa 1,8 miljoner och rorlig ranta innebar det drygt 1 500 kr mer per manad for varje procent rantan gar upp. I mallen laegger du in din faktiska rantekostnad manad for manad, och dashboarden visar hur den andelen paverkar ditt totala kassaflode. Nar rantan sjunker ser du direkt hur mycket utrymme som frigors — och kan flytta det till sparande istallet for att det ater sig i hogre vardagskonsumtion.
Ska jag rakna med eller utan rot/rut-avdrag?
Budgetera med det belopp du faktiskt betalar. Vid ROT-arbeten (30 % skattereduktion) och RUT-tjanster (50 %) gor du normalt avdraget direkt pa fakturan, sa du betalar redan det reducerade priset. Lagg in den faktiska kostnaden i mallen. Om du av nagon anledning gor avdraget i deklarationen istallet, bokfor hela beloppet som utgift och lagg in Skatteverkets aterbetalning som en engangsinkomst det kvartal den kommer.
Hur mycket av lonen bor ga till boende?
Konsumentverket anger ingen officiell procentsats for boende, men bankernas KALP-kalkyl (kvar att leva pa) anvander typiskt 25–35 % av bruttoinkomsten. I verkligheten betalar manga stockholmare over 40 % av nettolonen pa hyra eller bolan inklusive driftkostnader. Mallen beraknar din faktiska boendeandel automatiskt och visar den i relation till ovriga utgiftskategorier, sa att du sjalv kan bedoma om forhallandet ar hallbart eller om nagot behover andras.
Kan jag anvanda mallen for att planera infor deklarationen?
Mallen ar inte ett skatteprogram, men den ger dig en komplett arssammanstallning av inkomster, ranteutgifter och stora poster. Det ar ovarderlisgt nar du ska stamma av Skatteverkets forhandsifyllda deklaration. Ranteavdraget pa 30 % ar det vanligaste felet i svenska deklarationer — med mallen kan du kontrollera att den totala rantekostnaden Skatteverket angivit stammer med vad du faktiskt betalat under aret.
Fungerar mallen for hushall med oregelbunden inkomst?
Ja. Varje manad har sin egen inkomstrad, sa du matar in faktiskt belopp efter skatt. Dashboarden beraknar lopande genomsnitt och visar avvikelser. For frilansare och egenforetagare som fakturerar olika belopp varje manad ar det battre att satta en konservativ basinkomst som referens och behandla overskottet som sparande — da undviker du att livsstilen anpassar sig uppat nar det gar bra.
Vad ar skillnaden mot att anvanda en app som Tink?
Tink och liknande tjanster kategoriserar transaktioner automatiskt, men du far begransad kontroll over hur berakningen gors. Du kan inte bygga egna formler, jamfora mot Konsumentverkets referensbudget eller se nyckeltal som skuld-till-inkomst-kvot. Dessutom kraver apparna att du kopplar bankkonton till ett foretag som lever pa att analysera konsumtionsdata. Med en Excel-mall ligger all data pa din dator, du styr kategorierna sjalv, och den manuella inmatningen tvingar dig att faktiskt reflektera over varje post — nagot som forskningen konsekvent pekar pa som nyckeln till langvarigt budgetbeteende.
Hur hanterar mallen skulder med olika rantesatser?
Skuldoversiktsbladet registrerar varje lan separat: utstaende belopp, rantesats, bindningstid, manatlig amortering och slutdatum. Mallen beraknar automatiskt din vagda genomsnittliga ranta och visar hur stor andel av manadsinkomsten som gar till ranta respektive amortering. Analysbladet fargkodar din skuld-till-inkomst-kvot i gront, gult eller rott baserat pa Finansinspektionens riktlinjer — over 4,5 ganger arsinkomsten ses som en forhohjd riskniva.

Borja med din egen ekonomi — inte nagon annans

Konsumentverkets siffror ar en referenspunkt. Riksbankens rantebesked ar en verklighet. Din budget ar det enda du kan kontrollera. Den har mallen ger dig verktygen att gora det ordentligt.

Utforska budgetmallen →
Ta kontroll over din hushallsekonomi