Enligt Finansinspektionen saknar varannan svensk en buffert som räcker tre månader. Samtidigt visar Swedbanks Sparbarometer att vi är sämre än någonsin på att hålla koll på löpande utgifter. Den här kassaboksmallen ger dig verktyget att faktiskt se vart varje krona går — månad för månad, kategori för kategori — så att du kan börja bygga den där bufferten på riktigt.
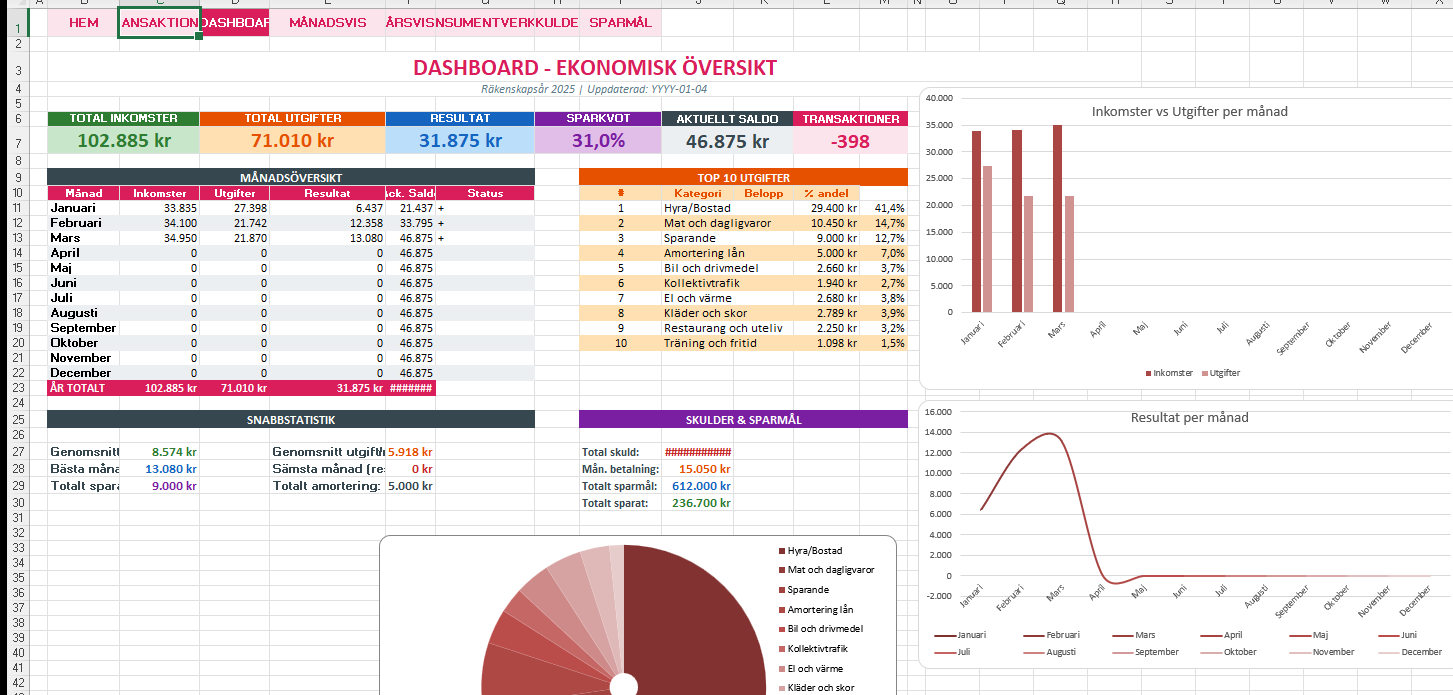
Här ser du hela månadens ekonomi på en skärm: totala inkomster, utgifter, sparkvot och saldo. Cirkeldiagrammet visar fördelningen mellan kategorier så att du direkt ser var de stora pengarna går.
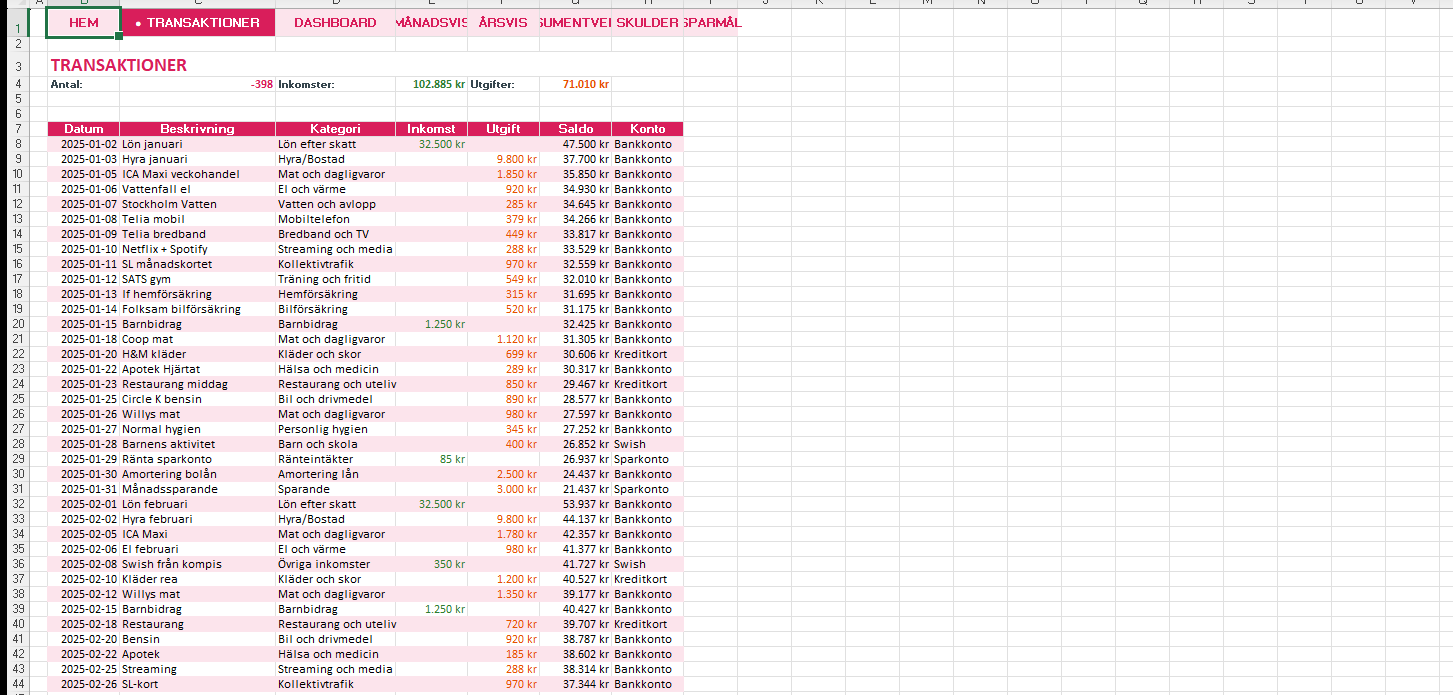
Själva hjärtat i kassaboken. Här skriver du in varje köp och inkomst med datum, belopp och kategori. Rullgardinslistan för kategorier gör att du inte behöver komma ihåg dem, och allt kopplas automatiskt till översikterna.
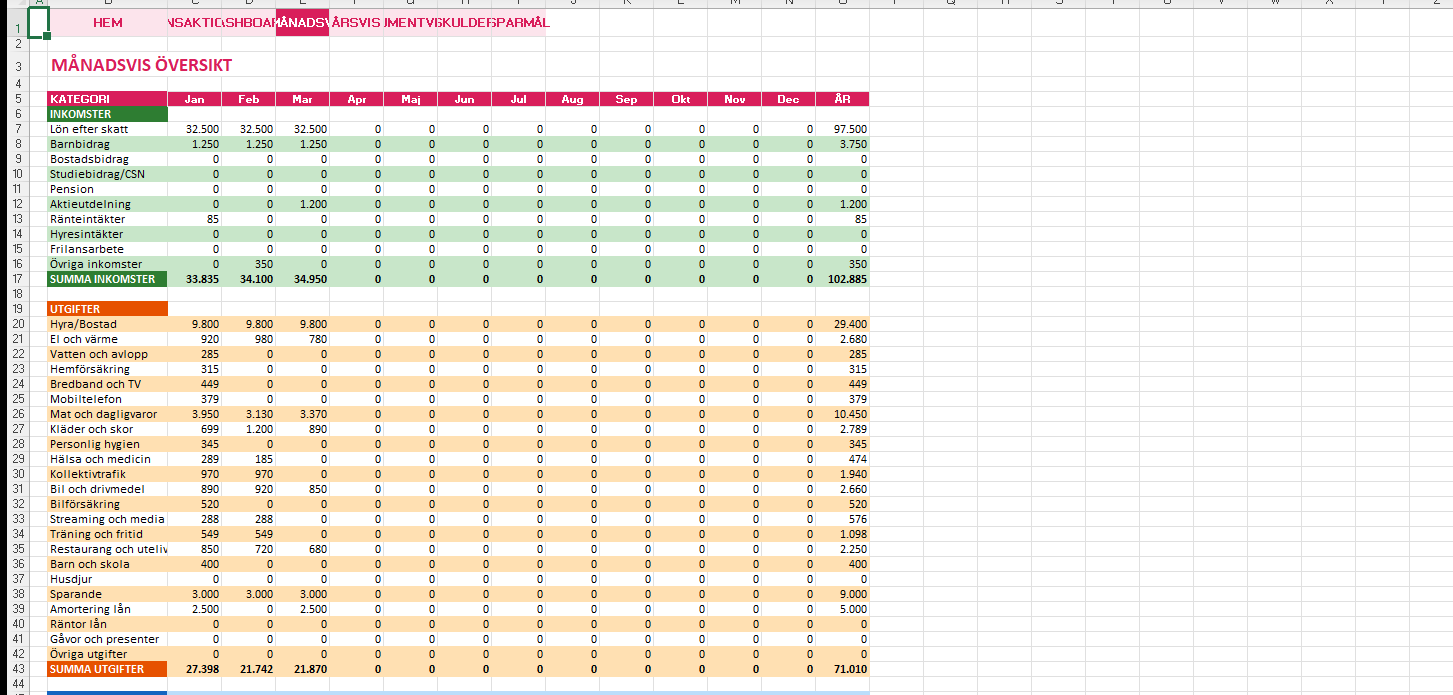
Varje månad bryts ned i kategorier med stapeldiagram bredvid. Du ser om matkontot drög iväg i februari eller om transportkostnaderna plötsligt steg i november. Det är här mönstren börjar synas.
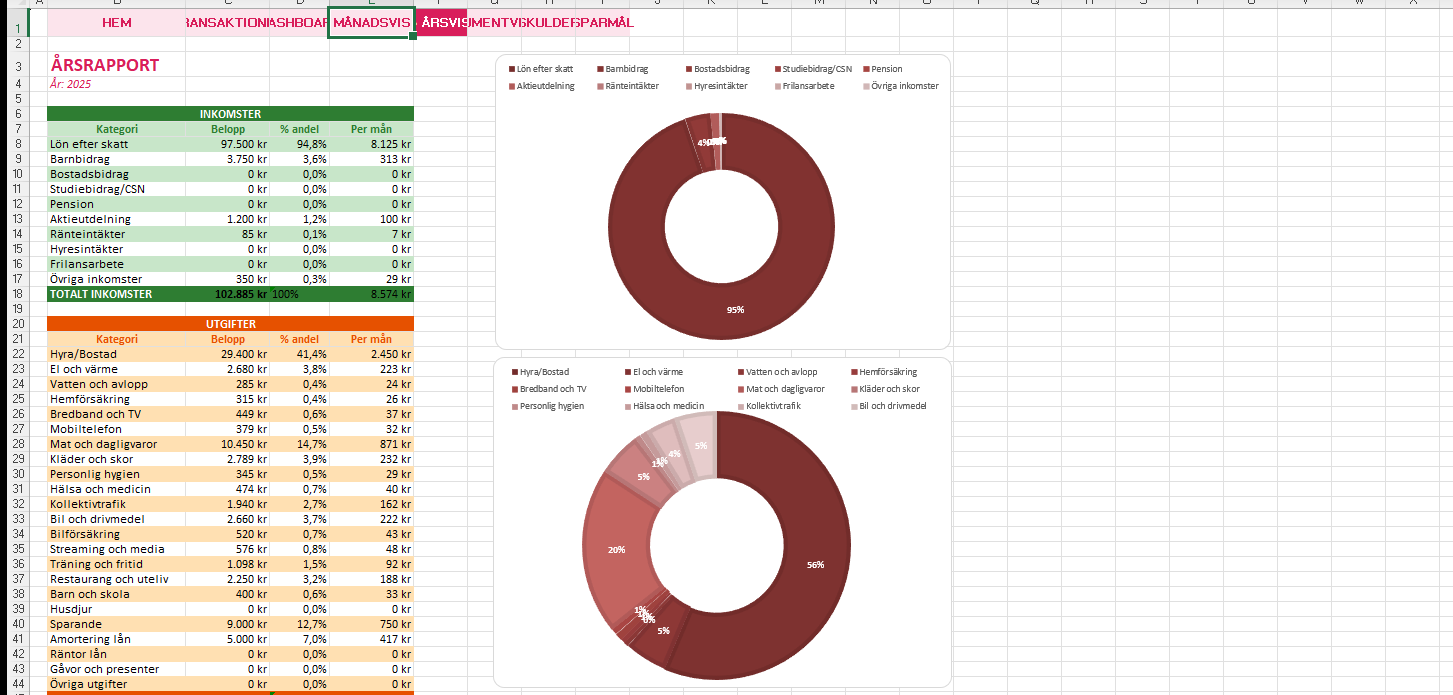
Tolv månader sida vid sida. Här ser du säsongsvariationer — att julmånaden alltid spränger budgeten, att sommaren är dyrare än du trodde, och att januari faktiskt är din bästa sparmånad.
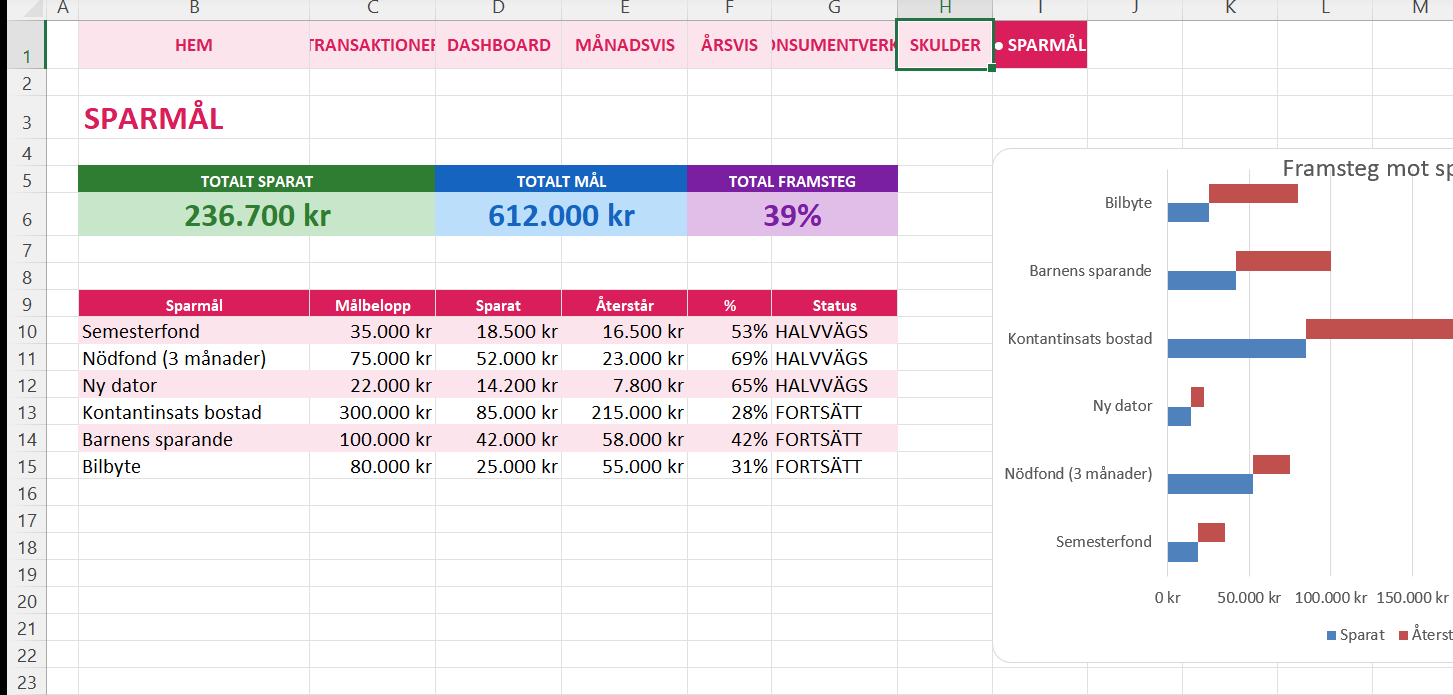
Sätt upp konkreta mål — semesterresa, buffert på tre månadslöner, ny dator — och se hur långt du kommit med visuella framstegsindikatorer som uppdateras i realtid.
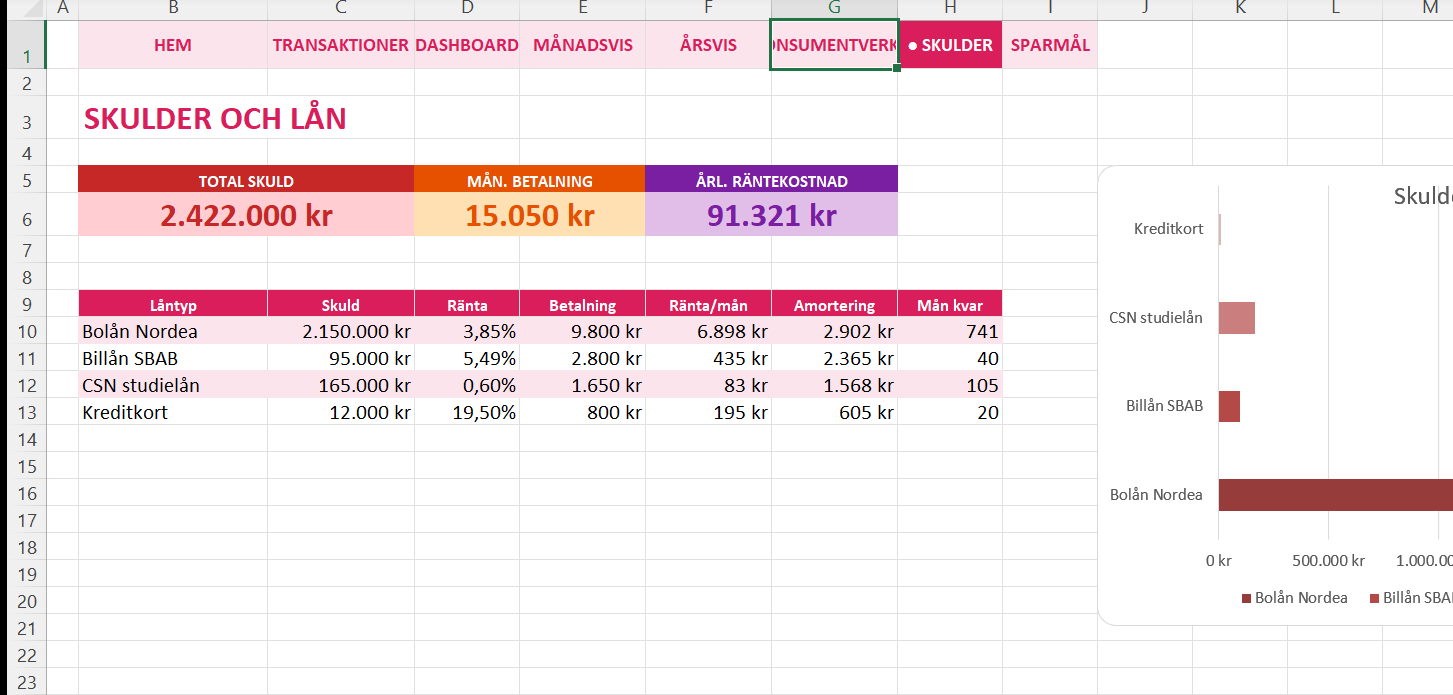
Samla alla skulder på ett ställe: CSN, bollån, billan, kreditkort. Du ser totalskulden, månadsbetalningar och hur snabbt varje skuld krymper. Oerhört värdefullt om du vill prioritera vilken skuld du betalar av först.
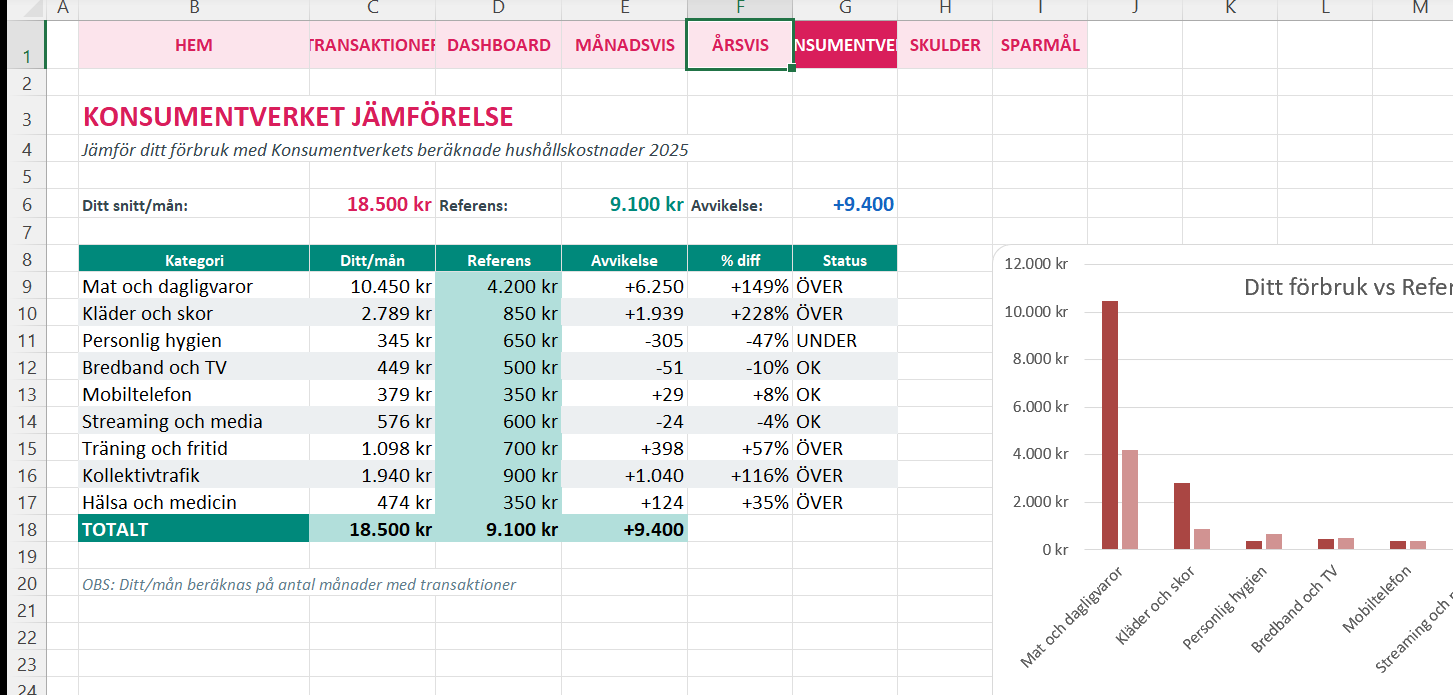
Dina faktiska utgifter jämförs mot Konsumentverkets referensvärden för 2026. Grönt betyder att du ligger under rekommendationen, rött att du ligger över. En unik referenspunkt som de flesta appar saknar helt.
Svep for att se fler bilder →
Grejen är att privatekonomin inte behöver vara komplicerad. Men den behöver vara synlig. Här är vad kassaboken faktiskt ger dig — och varför det spelar roll för just din planbokssituation.
En studie från Journal of Consumer Psychology visar att människor som aktivt skriver ned sina utgifter spenderar i snitt 15-20 procent mindre än de som förlitar sig på automatisk spårning. Anledningen är enkel: när du skriver "Netflix 169 kr" med egna händer registrerar hjärnan kostnaden på ett helt annat sätt än när en app gör det åt dig. Varje rad du för in är ett litet beslut att vara medveten. Det är därför den här mallen inte importerar kontoutdrag — den låter dig göra jobbet själv, på fem till tio minuter i veckan.
Kategorierna är inte plockade ur tomma luften. De följer Konsumentverkets indelning av hushållsutgifter, med tillägg för saker som är specifika för svensk vardag: SL-kort och pendling, Swish-överföringar, Klarna-delbetalningar, A-kassa, försäkringar via facket. Istället för att klumpa ihop allting under "övrigt" separeras transport från bil, restaurang från mat hemma, och prenumerationer från engangsköp. Det gör att du kan se att du faktiskt lägger 1 200 kronor i månaden på streamingtjänster — något som annars drunknar i kontoutdraget.
De flesta vet inte vad det "bör" kosta att leva. Konsumentverkets referensvärden ger svaret. De räknas ut varje år av en myndighet vars enda jobb är att skydda konsumenter, och de används av både banker vid låneansökningar och Kronofogden vid skuldsanering. I kassaboken jämförs dina faktiska månadskostnader automatiskt mot dessa värden. Om du spenderar 6 500 kronor på mat och referensvärdet säger 4 090 — då vet du exakt var du står, utan att behöva gissa eller känna dig dum för att du "borde veta".
En enstaka månad säger egentligen inte så mycket. Kanske var det födelsedag, kanske gick tvättmaskinen sönder. Poangen är att se tolv månader bredvid varandra. Då upptäcker du saker som: matkostnaderna stiger varje oktober (för då börjar du äta mer ute när mörkret kommer), transportkostnaderna sjunker på sommaren (för då cyklar du), och decembers julklappsfest äter hela årets sparande om du inte planerar för den. Årsvyn gör de osynliga vanorna synliga, och det är först då du kan förändra dem.
Kronofogden är tydliga: det första steget ur skuldfällan är att få översikt. Inte för att det löser skulden, utan för att du behöver veta exakt hur mycket utrymme du har. Kassabokens skuldöversiktsblad samlar alla lån, kreditkort och avbetalningsplaner på ett ställe. Du ser totalskulden, månadsbetalningarna och vad som finns kvar när allt är betalt. För många är det den här överblicken som gör skillnaden mellan att känna sig hopplöst fast och att börja se en väg ut.
Jag började föra kassabok för över tio år sedan. De första försöken var i en vanlig anteckningsbok — en kolumn för datum, en för belopp, en för vad det var. Det höll i ungefär tre veckor. Inte för att det var svårt, utan för att jag aldrig fick något tillbaka. Bara siffror på en sida som aldrig berättade något. Det saknades mönster, sammanställningar, något att jämföra med. Idag vet jag att det är just där de flesta ger upp.
Helt ärligt — Sverige har ett problem med ekonomisk medvetenhet som inte stämmer överens med bilden vi har av oss själva. Enligt Kronofogden hade över 390 000 svenskar betalningsanmärkningar under 2025. SCB rapporterar att hushållens samlade skulder passerade 5 200 miljarder kronor. Och Finansinspektionens senaste bolaneundersökning visar att en stor andel av boståntagarna inte klarar ens ett räntepåslag på två procentenheter utan att hamna på minus varje månad.
Men det handlar inte bara om stora skulder. Det finns något man skulle kunna kalla "svarta hål" i svenska hushållsbudgetar — små belopp som var för sig känns harmlösa men tillsammans äter tusenlappar varje månad. Tre streamingtjänster (Netflix, Viaplay, Spotify) är plötsligt 450 kronor. Foodora eller Uber Eats två gånger i veckan lägger 3 000 kronor i månaden på mat du hade kunnat laga för en tredjedel. Och så Klarna. Grejen med "köp nu, betala senare" är att du tappar känslan för vad du faktiskt har råd med. Swedbanks Sparbarometer visar år efter år att svenskar överskattar sitt eget sparande. Vi tror att vi sparar mer än vi gör, för att vi inte ser hälfården av våra småutgifter.
De flesta har en vag känsla av om de spenderar mycket eller lite. Men utan en referenspunkt är det bara gissning. Konsumentverkets referensvärden, som uppdateras årligen av den svenska myndigheten, ger ett evidensbaserat svar: detta är vad det kostar att leva på en rimlig nivå i Sverige. Bankerna använder dem vid låneansökningar. Kronofogden använder dem som referens för förbehållsbelopp. Nu kan du använda dem själv, direkt i din kassabok.
Problemet är inte vilja. Många svenskar vill ha bättre koll. Problemet är att kontoutdraget från banken är en oläslig vägg av transaktioner, att appar kräver BankID-koppling och månadsavgift, och att ingen lärde oss detta i skolan. En kassabok i Excel löser det på det enklaste sättet: du skriver in vad du spenderade, och mallen gör resten.
| Utgiftskategori | Konsumentverket 2026 (ensam vuxen) |
|---|---|
| Mat | kr 4 090 |
| Kläder och skor | kr 700 |
| Lek och fritid | kr 850 |
| Hygien | kr 590 |
| Förbrukningsvaror | kr 170 |
| Media och kommunikation | kr 1 380 |
| Hemförsäkring | kr 350 |
| Hemutrustning | kr 490 |
| Totalt per månad | kr 8 620 |
Källa: Konsumentverkets referensvärden 2026. Siffrorna gäller ensam vuxen. Beloppen varierar efter hushållstyp och bostadsort.
Sex realistiska transaktioner från en helt vanlig svensk vardag. Så här enkelt är det att registrera — ingen bokföringsjargong, bara datum, vad det gällde och hur mycket.
| Datum | Beskrivning | Kategori | Belopp | Typ |
|---|---|---|---|---|
| 2026-03-07 | ICA Maxi veckoinhandling | Mat | -892 kr | Utgift |
| 2026-03-08 | Netflix Standard | Prenumerationer | -169 kr | Utgift |
| 2026-03-09 | SL Månadskort | Transport | -970 kr | Utgift |
| 2026-03-10 | Swish till kompis — middag igår | Restaurang | -200 kr | Utgift |
| 2026-03-11 | SATS Gymkort månad | Hälsa | -399 kr | Utgift |
| 2026-03-25 | Lön mars | Inkomst | +32 500 kr | Inkomst |
Redan i de här sex raderna börjar mönster synas. Utgifterna summerar till 2 630 kronor på bara en vecka — och då är hyran inte ens med. SL-kortet och gymkortet är fasta kostnader som du inte kan påverka så mycket, men ICA-raden på 892 kronor för en enda inhandling? Där finns utrymme. Och Swish-överföringen på 200 kronor — den typen av småbelopp registreras sällan i appar, men i en kassabok fångar du dem. Över en månad blir det kanske 800-1 000 kronor i Swish-utlägg som annars aldrig hade synts. Formlerna summerar automatiskt per kategori, månad och år — du behöver bara fylla i raderna.
Bokföring är det lagstadgade systemet som företag måste följa enligt bokföringslagen — med debet, kredit, kontoplan och årsredovisning. En kassabok för privatpersoner är något helt annat och mycket enklare. Du skriver ner vad som kom in och vad som gick ut, och mallen gör sammanställningarna åt dig. Inga motkonton, ingen moms, inga SIE-filer. Tänk på det som ett träningsdagbok för plånboken.
Appar är bra för att snabbt logga ett köp i stunden, men de flesta saknar det som gör kassaboken värdefull: årsöversikter, kategorivis jämförelse mot Konsumentverket, och möjligheten att se trender över längre tid. Dessutom kräver många appar BankID-koppling och månadsavgift. I Excel äger du din data, anpassar kategorierna och betalar ingenting löpande.
Swish-överföringar registreras precis som alla andra transaktioner. Det viktigaste tipset är att inte bara skriva "Swish" som beskrivning — var specifik. "Swish middag med Lisa" hamnar i Restaurang. "Swish hyresandel Kalle" hamnar i Boende. På så sätt fångar du Swish-beloppen i rätt kategori istället för att allt klumpas ihop under övrigt, som det gör i kontoutdraget från banken.
För privatpersoner finns inget lagkrav på att spara kvitton. Men om du handlar något på garanti eller vill kunna reklamera behöver du kvittot enligt konsumentköplagen. Ett praktiskt tips: fotografera kvittot med mobilen direkt efter köpet och registrera transaktionen i kassaboken inom samma vecka. Då behöver du aldrig sitta med en hög skrynkliga kvitton vid månadens slut.
Kronofogden själva rekommenderar att skuldsatta först gör en översikt över inkomster och utgifter. Det är första steget, både i skuldsanering och i frivillig avbetalning. Kassabokens skuldöversiktsblad samlar alla lån, kreditkort och avbetalningsplaner på ett ställe, och visar hur mycket som finns kvar varje månad när allt är betalt. Många säger att det är den här översikten som gör att situationen slutar kännas hopplös.
Inga makron betyder att filen består enbart av rena Excel-formler — SUMIFS, COUNTIFS, villkorsstyrd formatering och nästlade IF-satser. Allt uppdateras i realtid när du för in en ny transaktion, utan att du behöver köra något script eller aktivera några inställningar. Öppna filen och börja skriva — det är hela poängen.